



Euro digitale, come cambierà il modo di pagare? A Cuneo il confronto sul futuro del denaro
CUNEO
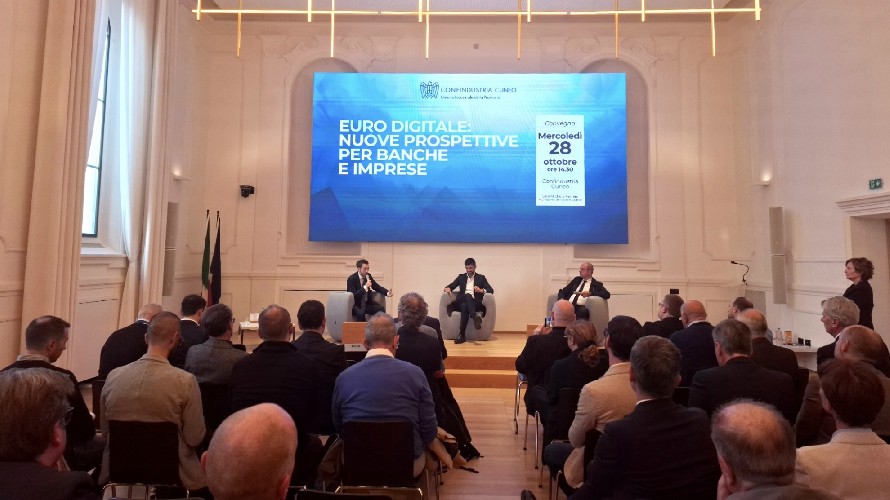
CUNEO CRONACA - Pagare in negozio o online con moneta pubblica digitale, affiancando il contante e riducendo la dipendenza dai circuiti extraeuropei. Ma anche contenere i costi per le imprese, proteggere chi subisce una frode e rendere il nuovo strumento abbastanza semplice da entrare nelle abitudini quotidiane.
Sono i temi al centro del primo convegno sulle valute digitali organizzato da Confindustria Cuneo, che ha riunito rappresentanti delle istituzioni europee, del sistema bancario, della ricerca e delle imprese.
Il confronto è stato organizzato e introdotto da Elena Boretto, direttore amministrativo finanziario di Confindustria Cuneo: «Ci sembrava il momento giusto per fare il punto sulle valute digitali, sulle loro caratteristiche e sui rischi, ma soprattutto sulle opportunità per imprese, istituti di credito e cittadini europei. Intendiamo continuare nel nostro ruolo di formazione e informazione sul territorio, accompagnando le imprese con altri momenti di approfondimento».
Nei saluti di apertura, Bartolomeo Salomone, vicepresidente di Confindustria Cuneo, ha collegato una spesa quotidiana alle ragioni del progetto: «Anche il pagamento di un semplice caffè, non eseguito in contanti, alimenta la dipendenza dai circuiti extraeuropei. È una delle ragioni per cui la Bce sta lavorando all’introduzione dell’euro digitale».
A moderare il convegno Fabrizio Goria, giornalista della Stampa, che ne ha delineato la portata: «È un tema non soltanto di innovazione, bensì anche di autonomia strategica e sovranità monetaria».
Jacopo Fracassi, ricercatore dell’Osservatorio Innovative Payments del Politecnico di Milano, ha distinto criptovalute, stablecoin e monete digitali delle banche centrali.
Le prime sono esposte a forti oscillazioni di valore; le stablecoin puntano a mantenere un valore stabile rispetto a un’attività di riferimento. «La differenza fondamentale tra euro digitale e stablecoin è che l’euro digitale è moneta emessa e garantita dalla Banca Centrale, come le banconote che portiamo in tasca, trasferita in una nuova infrastruttura digitale», ha spiegato.
Nella sua intervista Giovanni Crosetto, europarlamentare e membro della Commissione per i problemi economici e monetari, ha affrontato il rapporto tra euro digitale e stabilità del sistema bancario. «L’euro digitale deve diventare un mezzo di scambio, non una riserva di valore. La centralità del modello bancario va preservata».
Da qui il confronto sul limite agli importi detenibili nel portafoglio digitale, pensato per evitare uno spostamento eccessivo dei depositi dai conti correnti.
Crosetto ha inoltre ribadito cosa il progetto non intende fare: «Non stiamo cercando di sostituire il contante. Stiamo cercando di offrire un’alternativa a un sistema di pagamenti che oggi ci rende dipendenti da operatori privati non europei».
Per le imprese, il primo banco di prova sarà l’incasso dei pagamenti. Alessandra Greco, senior advisor dell’area Credito e Finanza di Confindustria, ha precisato che la sperimentazione descritta durante l’incontro riguarda gli esercenti che ricevono pagamenti dai consumatori, mentre non comprende ancora le transazioni tra imprese o con la pubblica amministrazione.
«L’introduzione del nuovo strumento non deve determinare oneri eccessivi di adeguamento, in particolare per le imprese di minore dimensione. L’euro digitale può rappresentare un’opportunità per il sistema produttivo se renderà i pagamenti europei più efficienti, sicuri e competitivi, favorendo nel medio-lungo periodo anche una riduzione dei costi delle transazioni».
Antonio Valitutti, responsabile Digital Channels della Banca dei Territori di Intesa Sanpaolo e amministratore delegato di Isybank, la banca digitale del gruppo scelta da BCE quale Payment Services Provider (PSP) nell’ambito del progetto pilota Euro Digitale, ha posto l’accento sul futuro dei pagamenti.
«Oggi stiamo assistendo a una progressiva evoluzione dell'ecosistema dei pagamenti, nel quale convivranno asset tradizionali, identità digitali e nuove forme di moneta digitale. In questo scenario, l'Euro Digitale rappresenta un tassello importante, a servizio dei cittadini in una logica di complementarietà, in sicurezza e semplicità di utilizzo».
Andrea Pozzi, responsabile direzione Banking e Payments di Banca Sella, ha posto l’accento sulla necessità che il nuovo strumento venga effettivamente scelto da chi paga.
«Il pilota non sarà soltanto tecnico e tecnologico: servirà per imparare come fare in modo che questo sistema di pagamento venga utilizzato e sia davvero utile».
Per Pozzi saranno centrali la tutela del consumatore in caso di frode e il coinvolgimento degli operatori che dovranno proporre e accettare l’euro digitale. Sottolinea infine che, insieme alla finanza tokenizzata, sarà uno dei pilastri dell’innovazione dei pagamenti in Europa.
Il 2027 è stato indicato come anno della sperimentazione, il 2029 come orizzonte per la possibile introduzione.
Dal confronto è arrivato anche un chiarimento concreto: il limite alla somma custodita nel portafoglio digitale non coinciderà con il limite di spesa. Il collegamento al conto corrente consentirebbe di pagare importi superiori, trasferendo al momento le risorse necessarie.
Un portafoglio con un tetto, dunque, ma senza lo stesso tetto sugli acquisti.
VIDEO
Copyright 2007-2023 © Cuneocronaca.it - Autorizzazione del Tribunale civile di Cuneo n. 604 del 16 maggio 2007 - Direttore responsabile Giuseppe Grosso - Rete Brianza Sas P.IVA 02774780049 CF 08173510150 - N° ROC 16892 - Contatti: Redazione - Direttore - Pubblicitá - Tutti i nomi, i loghi e i marchi registrati, appartengono ai legittimi proprietari. Cuneocronaca.it si riserva di utilizzare le informazioni inviate per essere pubblicate sul sito.